30.5%是一个足以改变会议议程的数字:8月,欧洲16个主要市场的纯电汽车注册量达到202833辆,同比增长54.2%,约每三辆新注册汽车就有一辆是纯电。它明显高于多家机构年初对2026年全年约21%至23%的预测,却还不能直接写成“欧洲已经稳定进入三成时代”。
| 校准项 | 已知数据 | 仍需核对 |
|---|---|---|
| 市场口径 | 16个主要欧洲市场 | 并非欧盟27国官方统一口径 |
| 单月份额 | 30.5% | 季节性、工作日与交付批次 |
| 同比增速 | 54.2% | 2025年同期基数 |
| 年内累计 | 超过167万辆,同比增长33.1% | 全年第四季度延续性 |
第一道校准:分母
30.5%来自16个市场的新车注册,不等于所有欧洲国家,也不等于道路保有量。注册量会受到经销商自注册、车队集中交付和补贴节点影响。它能够说明当月新车结构发生显著变化,却不能说明三成存量车辆已经纯电化。
第二道校准:国家差异
法国当月达到38.3%,德国为32.5%;挪威已经是98.7%,丹麦85.9%,而不同市场的税制、公司车政策和车型供给差异很大。平均数上升可能同时来自成熟市场继续逼近上限,以及大市场在低基数上加速。车企应按国家配置车型与价格,而非用一个欧洲平均值安排全部库存。
第三道校准:基础设施
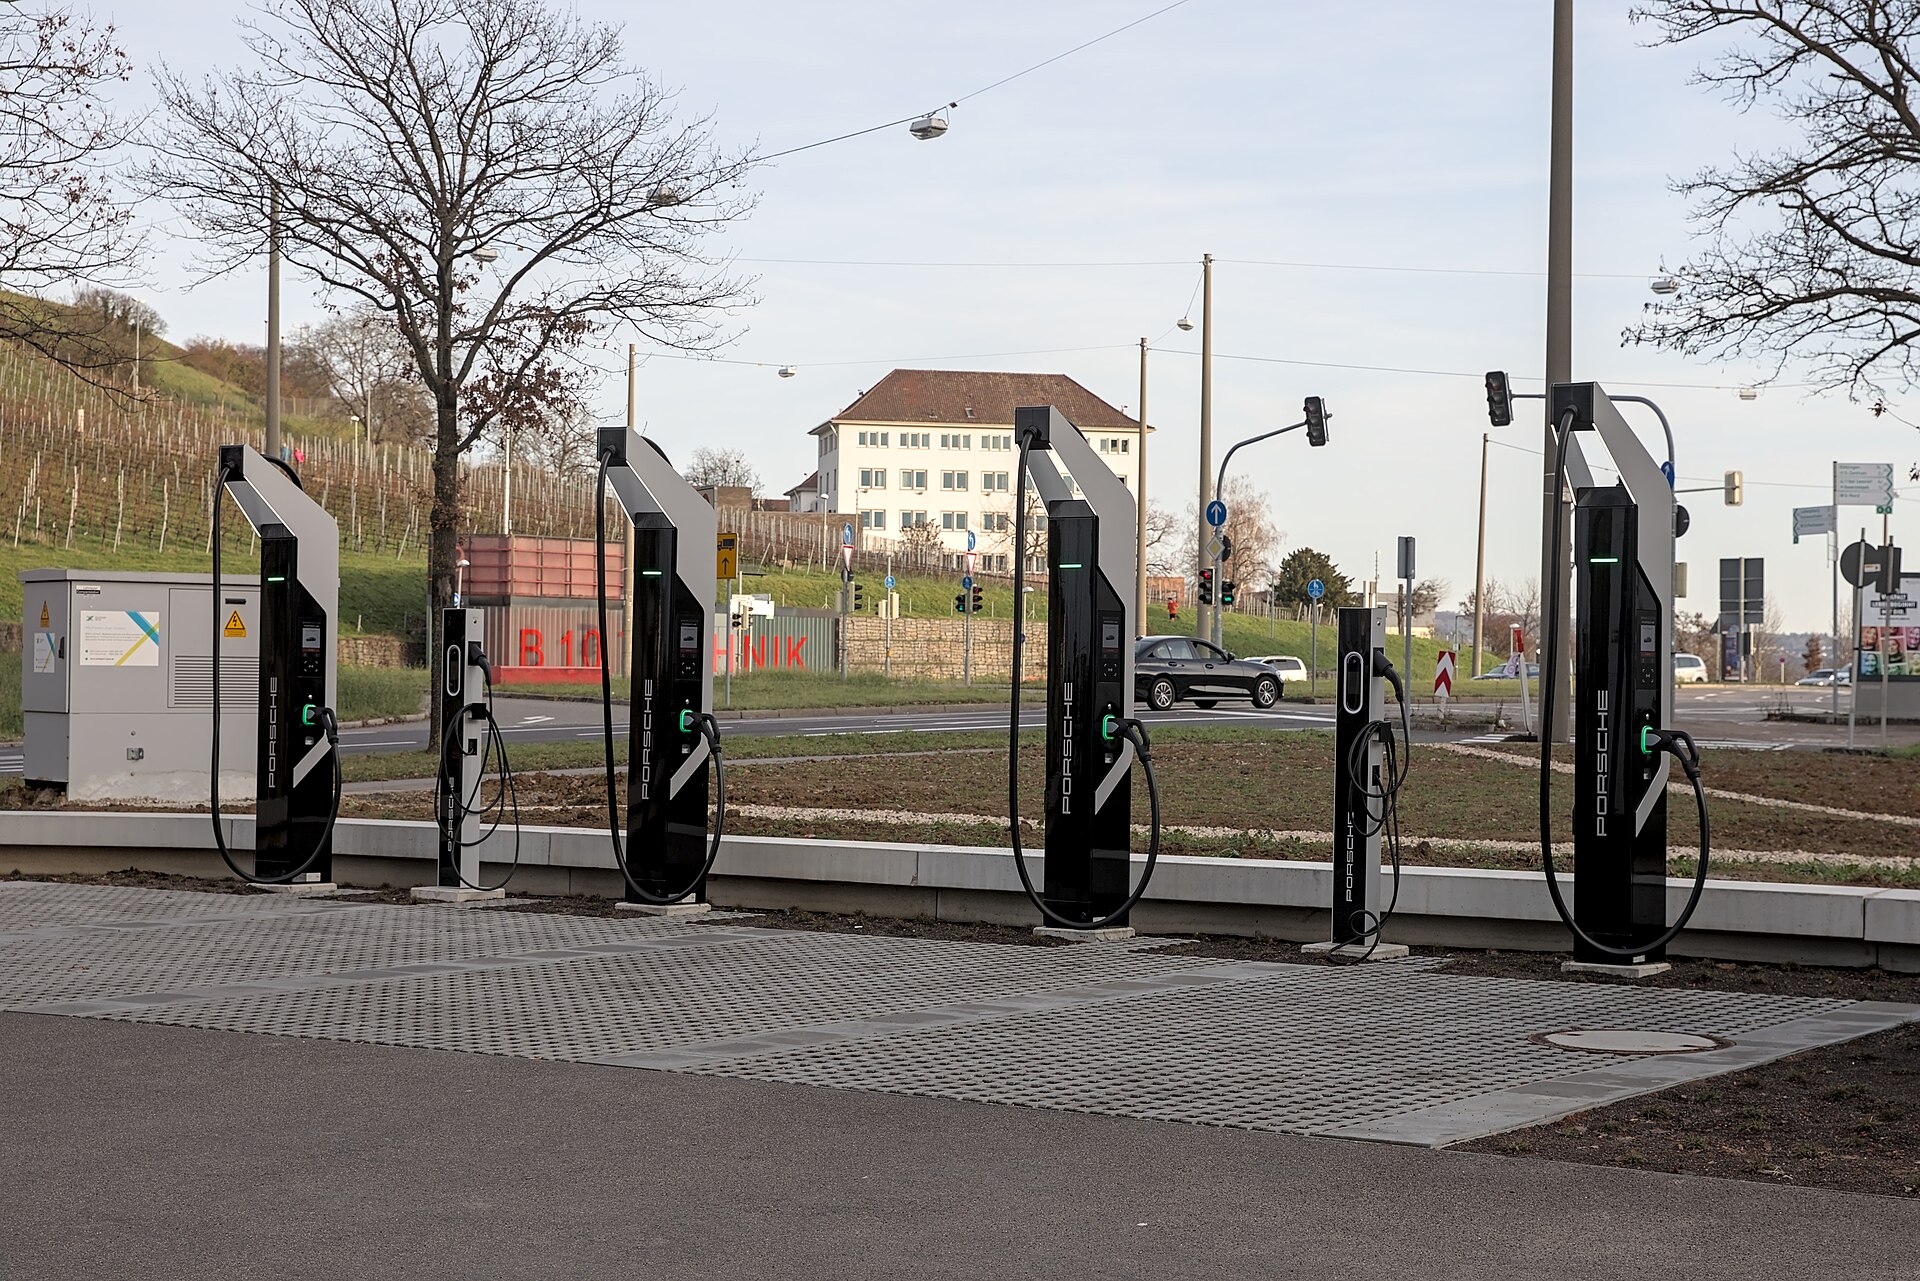
欧盟替代燃料观察站此前披露,公共充电点同比仍在增长,但充电数量只是第一层。城市公寓用户能否稳定补能、高速快充是否在假日拥堵、电价与燃油价差是否可预测,决定一次购车热潮能否转为复购。
第四道校准:价格结构
份额提升可能来自更低价车型、更强促销、公司车采购或燃油车总量收缩。若只看渗透率,无法判断车企是在以健康毛利增长,还是用折扣换份额。后续需要把注册量同成交价、车企渠道库存和残值放在一起。
即便经过四次校准,8月数据仍然重要:它表明当月纯电车在多个欧洲大市场的新车份额进入更高区间,产品、政策和基础设施的组合正在扩大购买范围。但“高点”要成为“新常态”,至少需要连续季度数据支持。
未来三个月最值得看的不是份额能否再创新高,而是30%左右能否在没有集中交付和政策窗口的月份守住,同时让充电网络、二手车残值和车企利润率跟上。真正的拐点不是某个月冲线,而是市场在退潮时仍站在同一条线上。