撰文 | 张霖郁
编辑 | 黄大路
设计 | 甄尤美
美国当地时间10月21日,特斯拉发布2026年第三季度财报。
这是马斯克近期密集披露消息的又一个节点:此前一天,SpaceX公布季度业绩,并披露与特斯拉探讨合并的进展;六天前,特斯拉发布新一代Roadster,马斯克再次将“飞行”带入这款跑车的话题。
一连串面向未来的消息之后,特斯拉的当季业绩呈现出另一面:汽车毛利率环比回升,营收同比基本持平,但研发等运营费用增长,继续挤压利润空间。
第三季度,特斯拉总营收280.5亿美元,同比基本持平;归属于普通股股东的净利润为7.9亿美元,同比下降43%;营业利润7.2亿美元,同比下降56%,营业利润率为2.6%。
财报电话会上,管理层将FSD和Robotaxi列为未来增长的重要驱动力,并更新了汽车生产、Optimus人形机器人及芯片制造计划。
马斯克表示,公司目标是在2030年前后实现年产500万辆汽车。不过,这些业务走向规模化收入,仍需跨越技术、监管和生产爬坡等门槛。
毛利率回升
研发投入挤压利润
第三季度,特斯拉汽车业务收入205.6亿美元,同比下降3%;能源发电与储能业务收入28.8亿美元,同比下降16%,部分原因是与关税相关的客户退款;服务及其他业务收入46.1亿美元,同比增长33%。
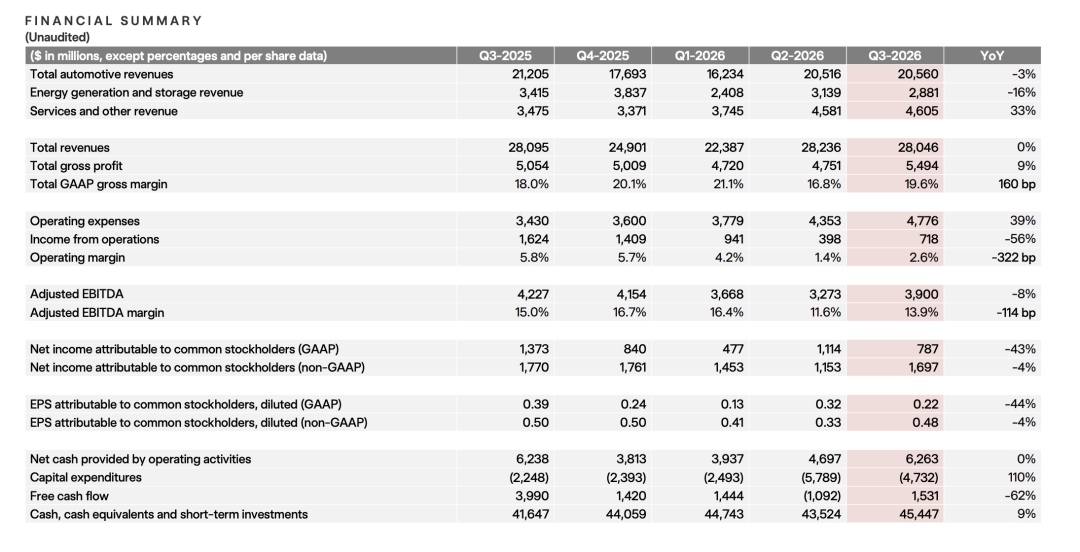
营收增长有限,但毛利率有所修复。当季总毛利为54.9亿美元,同比增长9%;综合毛利率为19.6%,较第二季度提高2.8个百分点。
不计汽车监管积分收入的汽车毛利率,由第二季度的16.3%升至18.1%。据公司介绍,亚太地区交付占比提高等因素推动了这一改善。
能源发电与储能业务毛利率则由20.4%升至33.1%。公司解释,本季度确认的关税退款,以及供应商对电芯相关费用的报销,对毛利率形成支持,其中包含一次性因素。
毛利增长未能抵消费用增加。当季运营费用为47.8亿美元,同比增长39%;其中研发费用27.6亿美元,同比增长约七成,主要涉及AI开发、算力折旧以及Optimus等新产品的试产爬坡。
调整股权激励、SpaceX股权投资和数字资产公允价值变动等项目后,特斯拉非美国通用会计准则下的摊薄每股收益为0.48美元,同比下降4%。
现金流方面,特斯拉当季经营现金流为62.6亿美元,资本开支47.3亿美元,自由现金流15.3亿美元,较第二季度的负10.9亿美元转正。经营现金流增加、资本开支环比减少,共同推动了这一变化。季末现金、现金等价物及短期投资余额为454.5亿美元。
首席财务官塔内贾(Vaibhav Taneja)表示,公司将2026年资本开支指引由此前的超过250亿美元,下调至约200亿美元。公司9月已获得最高300亿美元的信贷额度,以支持未来资本开支增长,目前不计划在年内动用。
汽车业务方面,特斯拉第三季度交付48.7万辆,同比下降2%,连续两个季度超过48万辆。公司称,季末乘用车订单积压达到四年来最高水平,电池供应仍是限制汽车增产的主要因素。
马斯克提出,公司目标是在2030年前后实现年产500万辆。
工程副总裁拉尔斯·莫拉维(Lars Moravy)表示,特斯拉过去一年多持续投资现有工厂,这些投入已开始释放产能;公司同时推进Cybercab扩产、柏林工厂扩建申请及内华达州Semi卡车工厂等项目。
除业务本身外,特斯拉与SpaceX可能的合并也是市场关注的话题。马斯克在电话会开场时表示,前一天已在SpaceX业绩电话会上谈及此事,本次不再讨论。
据其此前介绍,两家公司的董事会已应股东要求,分别成立由独立董事组成的特别委员会,探讨合并可能性。
马斯克表示,自己作为存在利益冲突的一方不能参与相关讨论,双方尚未就条款达成一致,也不能保证最终达成交易,将合并视为定局“言过其实”。
北美新车FSD付费订阅比例超75%
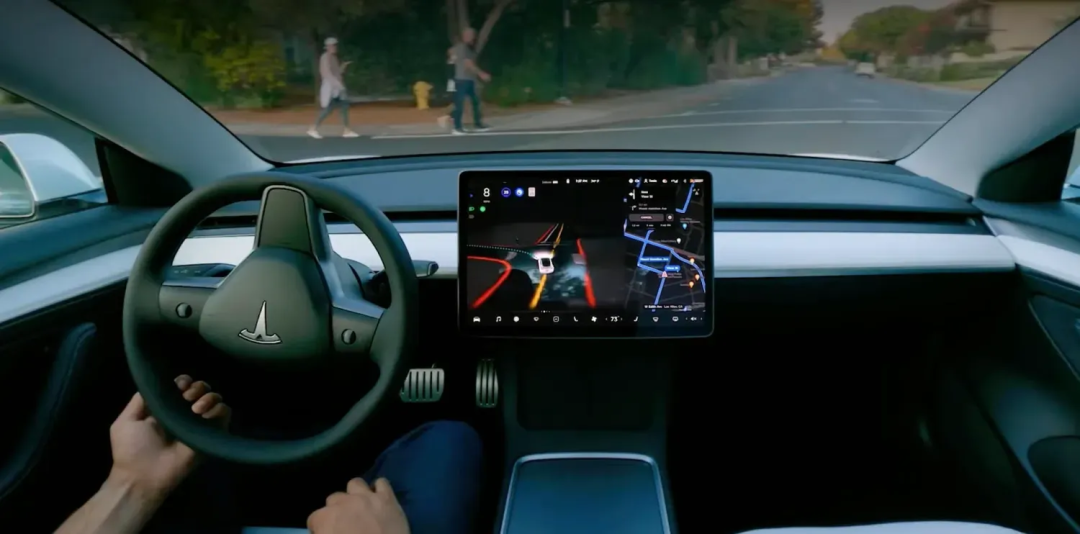
FSD是本次电话会上管理层反复提及的需求驱动因素。
据特斯拉介绍,北美超过75%的新车在交付时已有付费FSD订阅,较第二季度提高近20个百分点。
塔内贾特别解释,每辆新车均附带一个月免费FSD试用期,这一比例指的是在有免费试用的情况下,客户仍选择付费订阅。
被问及客户在三个月或六个月后继续订阅的情况时,塔内贾表示,公司未来将披露更多有关用户流失率等指标,目前仍在评估不同市场的免费试用等安排。
截至第三季度末,特斯拉全球FSD付费用户达174万,同比增长67%。这一统计包含一次性买断及月度订阅用户,不包含免费试用。
一位分析师在电话会上估算,FSD年度经常性收入已接近10亿美元。塔内贾认可了这一估算,并表示,随着业务规模扩大,公司将披露更多FSD收入及其他关键指标。
市场拓展方面,FSD目前已在欧盟9个国家获批。马斯克预计,欧盟范围的批准可能在几个月内到来,并表示,如果晚于2027年第一季度,他会感到意外。这仍是管理层对审批进程的预期。
特斯拉也在推进从需要驾驶员监督的FSD,向特定运营条件下的无人监督驾驶过渡。
自动驾驶负责人阿肖克·埃卢斯瓦米(Ashok Elluswamy)表示,公司计划通过V15版本向客户推送相关软件,预计2027年第二季度左右,首批客户车辆可加入Robotaxi车队。届时,车辆还需纳入特斯拉的地理围栏及车队管理体系。
在分析师问答环节,FSD的竞争和定价成为焦点。
有分析师提出,其他车企可能与英伟达、高通合作推出类似的L2+产品,是否会对FSD定价形成压力;在中国,智能驾驶功能日益普及,特斯拉又将如何应对?
塔内贾和埃卢斯瓦米强调,自动驾驶的长尾问题难以解决,从完成大部分驾驶任务,到满足无人监督驾驶的安全要求,仍有很长距离。
针对中国市场,塔内贾表示,特斯拉正在努力争取FSD获得更广泛批准,并积极与监管机构沟通。他同时强调了公司对自身技术优势的判断,但此次回答未提供与中国车企产品的具体比较数据,也未明确回应中国市场的定价安排。

Robotaxi扩大运营
收入贡献仍待兑现
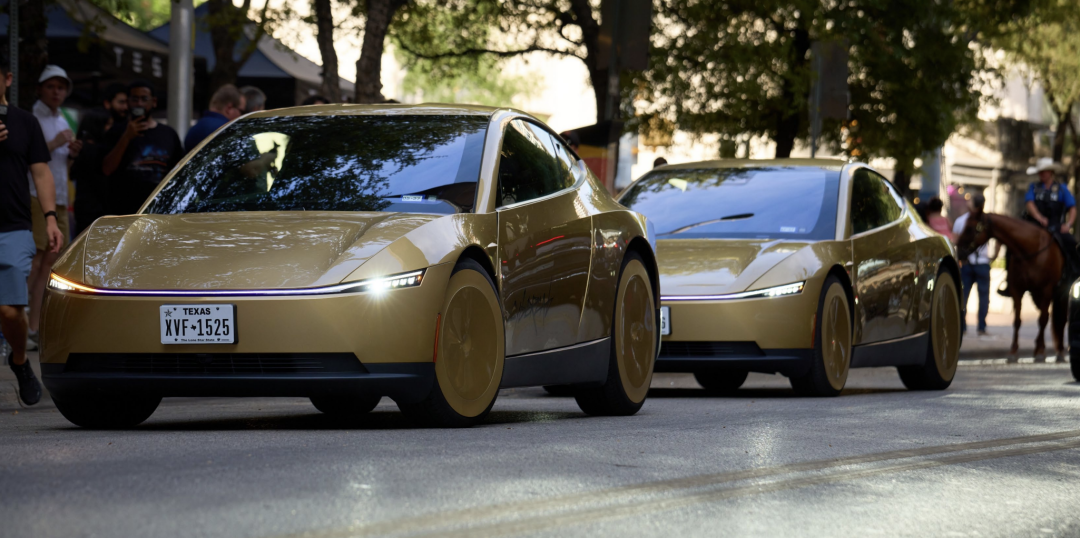
与FSD订阅增长相比,Robotaxi仍处于扩大运营规模、验证商业模式的阶段。
第三季度末,特斯拉Robotaxi累计无人监督行驶里程接近200万英里,增至第二季度末的8倍。公司称,相关里程在第三季度持续保持两位数的周增长。
Cybercab于2026年9月3日在奥斯汀开始载客。
马斯克表示,其车队规模在约一个月内扩大至原来的10倍。特斯拉Robotaxi目前已在六个城市运营,计划11月在达拉斯推出Cybercab,并于年底前将其拓展至其他城市。
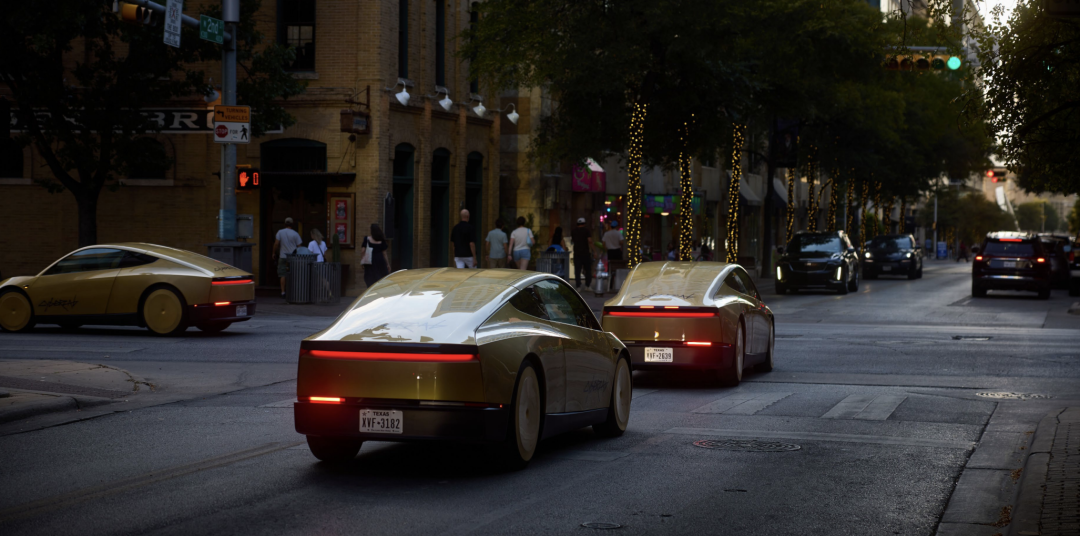
扩大运营不仅涉及城市数量,也涉及单个城市内的服务范围和时段。目前,奥斯汀的服务时间已由早6点至晚9点延长至午夜,公司计划进一步延长至凌晨2点。
埃卢斯瓦米表示,特斯拉希望在2026年底前实现24小时运营,并拓展高速公路、更高车速及更多天气条件下的服务。他认为,目前扩张仍主要受技术因素制约,到2027年第一、第二季度,监管可能成为主要限制因素。
运营规模增长何时能够转化为收入和利润,仍是分析师追问的重点。
马斯克预计,Robotaxi在2026年第四季度尚不会对业绩产生明显影响,2027年第二季度起贡献可能变得可观,到第三、第四季度可能成为业绩的重要组成部分。
成本目标也尚未实现。塔内贾承认,Robotaxi目前还没有达到每英里30美分的成本目标,但随着车队规模扩大,以及上下客、清洁和车辆调度等运营环节优化,公司“看得到实现目标的路径”。
供给端,特斯拉披露的Cybercab生产线年产能超过12.5万辆。莫拉维表示,Cybercab零部件数量较公司以往车型减少约50%,生产线还有进一步提升产出的空间,目前主要依据Robotaxi服务所需车辆数量安排生产。
特斯拉争取在2026年底前向客户交付少量Cybercab。不过,马斯克表示,绝大部分Cybercab仍将由特斯拉持有,以出行服务的形式运营。
Optimus预计2027年底前后
对外交付
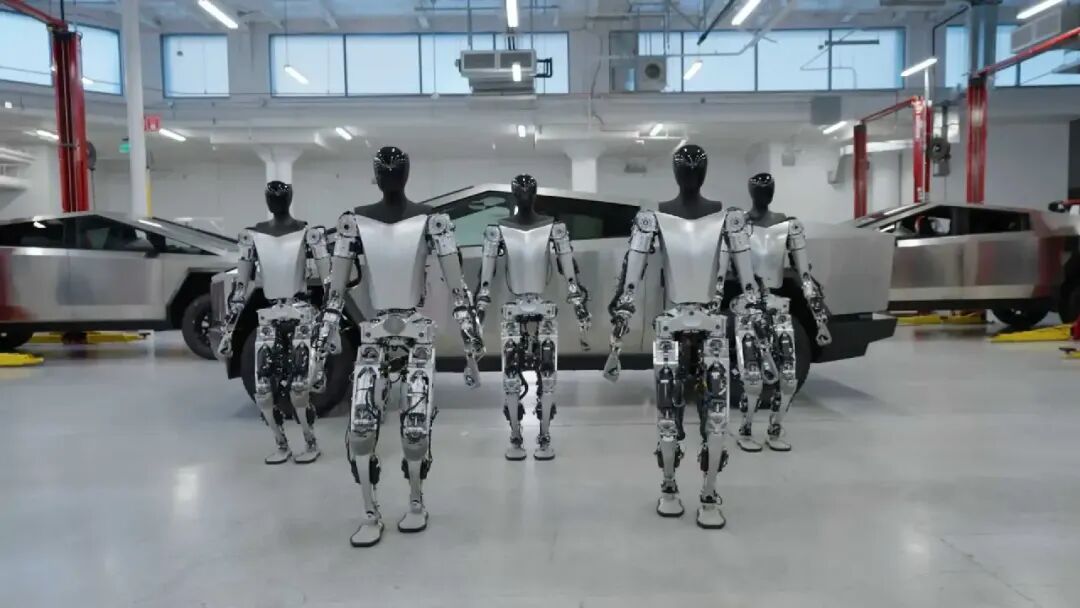
在人形机器人业务上,特斯拉一边推进生产,一边调整设计。
Optimus已在弗里蒙特工厂的大批量生产线上进入早期生产阶段。据马斯克介绍,这条规划年产百万台的生产线大部分设备已经到位,但达到每周2万台的生产速度,至少还需要一年,甚至更长时间。
手部仍是主要硬件难点。马斯克表示,机器人手指既要足够柔软、能够拿起易碎物品,又要承受重复动作和长期磨损,同时保护内部传感器,这些要求增加了设计难度。
AI能力和可靠性也需要同步改进。按照马斯克给出的预期,Optimus计划于2027年4月左右集成新一代AI5芯片,其算力较AI4提高一个数量级;机电灵巧性、使用寿命和AI软件等环节的改进,有望在2027年底前后汇合,届时开始向外部客户交付。
首批应用将集中于危险、重复、需要长时间连续作业的工业任务,之后再逐步进入家庭市场。
训练数据也是量产前需要解决的问题。与汽车可以依靠既有车队采集数据不同,Optimus需要先生产机器人,再通过实际练习积累经验。马斯克表示,公司计划制造1万至2万台机器人,在“Optimus学院”开展训练,结合人类示范、仿真和现实环境中的练习改进能力。
塔内贾透露,除弗里蒙特外,特斯拉正在奥斯汀建设另一座Optimus工厂,规划产能将更大。
支撑汽车与机器人业务的芯片制造计划,也意味着后续资本投入将增加。目前,位于奥斯汀的研究型晶圆厂正在建设,首批设备大部分已经下单。马斯克预计,2027年上半年开始调试设备,五六月份尝试制造首颗芯片,真正的量产目标则指向2028年底。
对于Terafab相关投资,马斯克表示,到2028年初,资本设备投入将达到数百亿美元级别,长期可能超过1000亿美元;特斯拉与SpaceX如何分摊,尚未确定。
尽管特斯拉下调了2026年资本开支指引,马斯克仍预计,2027年投入将明显增加,2028年进一步升至数百亿美元级别。
从汽车毛利率回升,到FSD订阅增长,特斯拉当季业务已经出现一些改善信号。但Robotaxi、Optimus和芯片制造仍处于不同的发展阶段。管理层给出了扩张时间表,这些计划能否按期转化为持续收入和利润,将成为接下来几个季度检验特斯拉增长路径的关键。