Lucid给自己的转型争取到更长时间。公司11月9日提交的业绩材料显示,第三季度自由现金流消耗环比下降30%至10.4亿美元;来自最大股东沙特公共投资基金的延迟提款贷款额度增加17.5亿美元,使备考口径流动性升至37.5亿美元。
公司预计,这笔流动性可支持运营和关键投资到2027年第四季度。这个时间点并不宽裕:Lucid仍计划在2027年下半年生产中型车,沙特AMP-2工厂也处于工业化和调试后段。资金覆盖期跨过计划投产窗口,但没有留下很长的爬坡容错区。
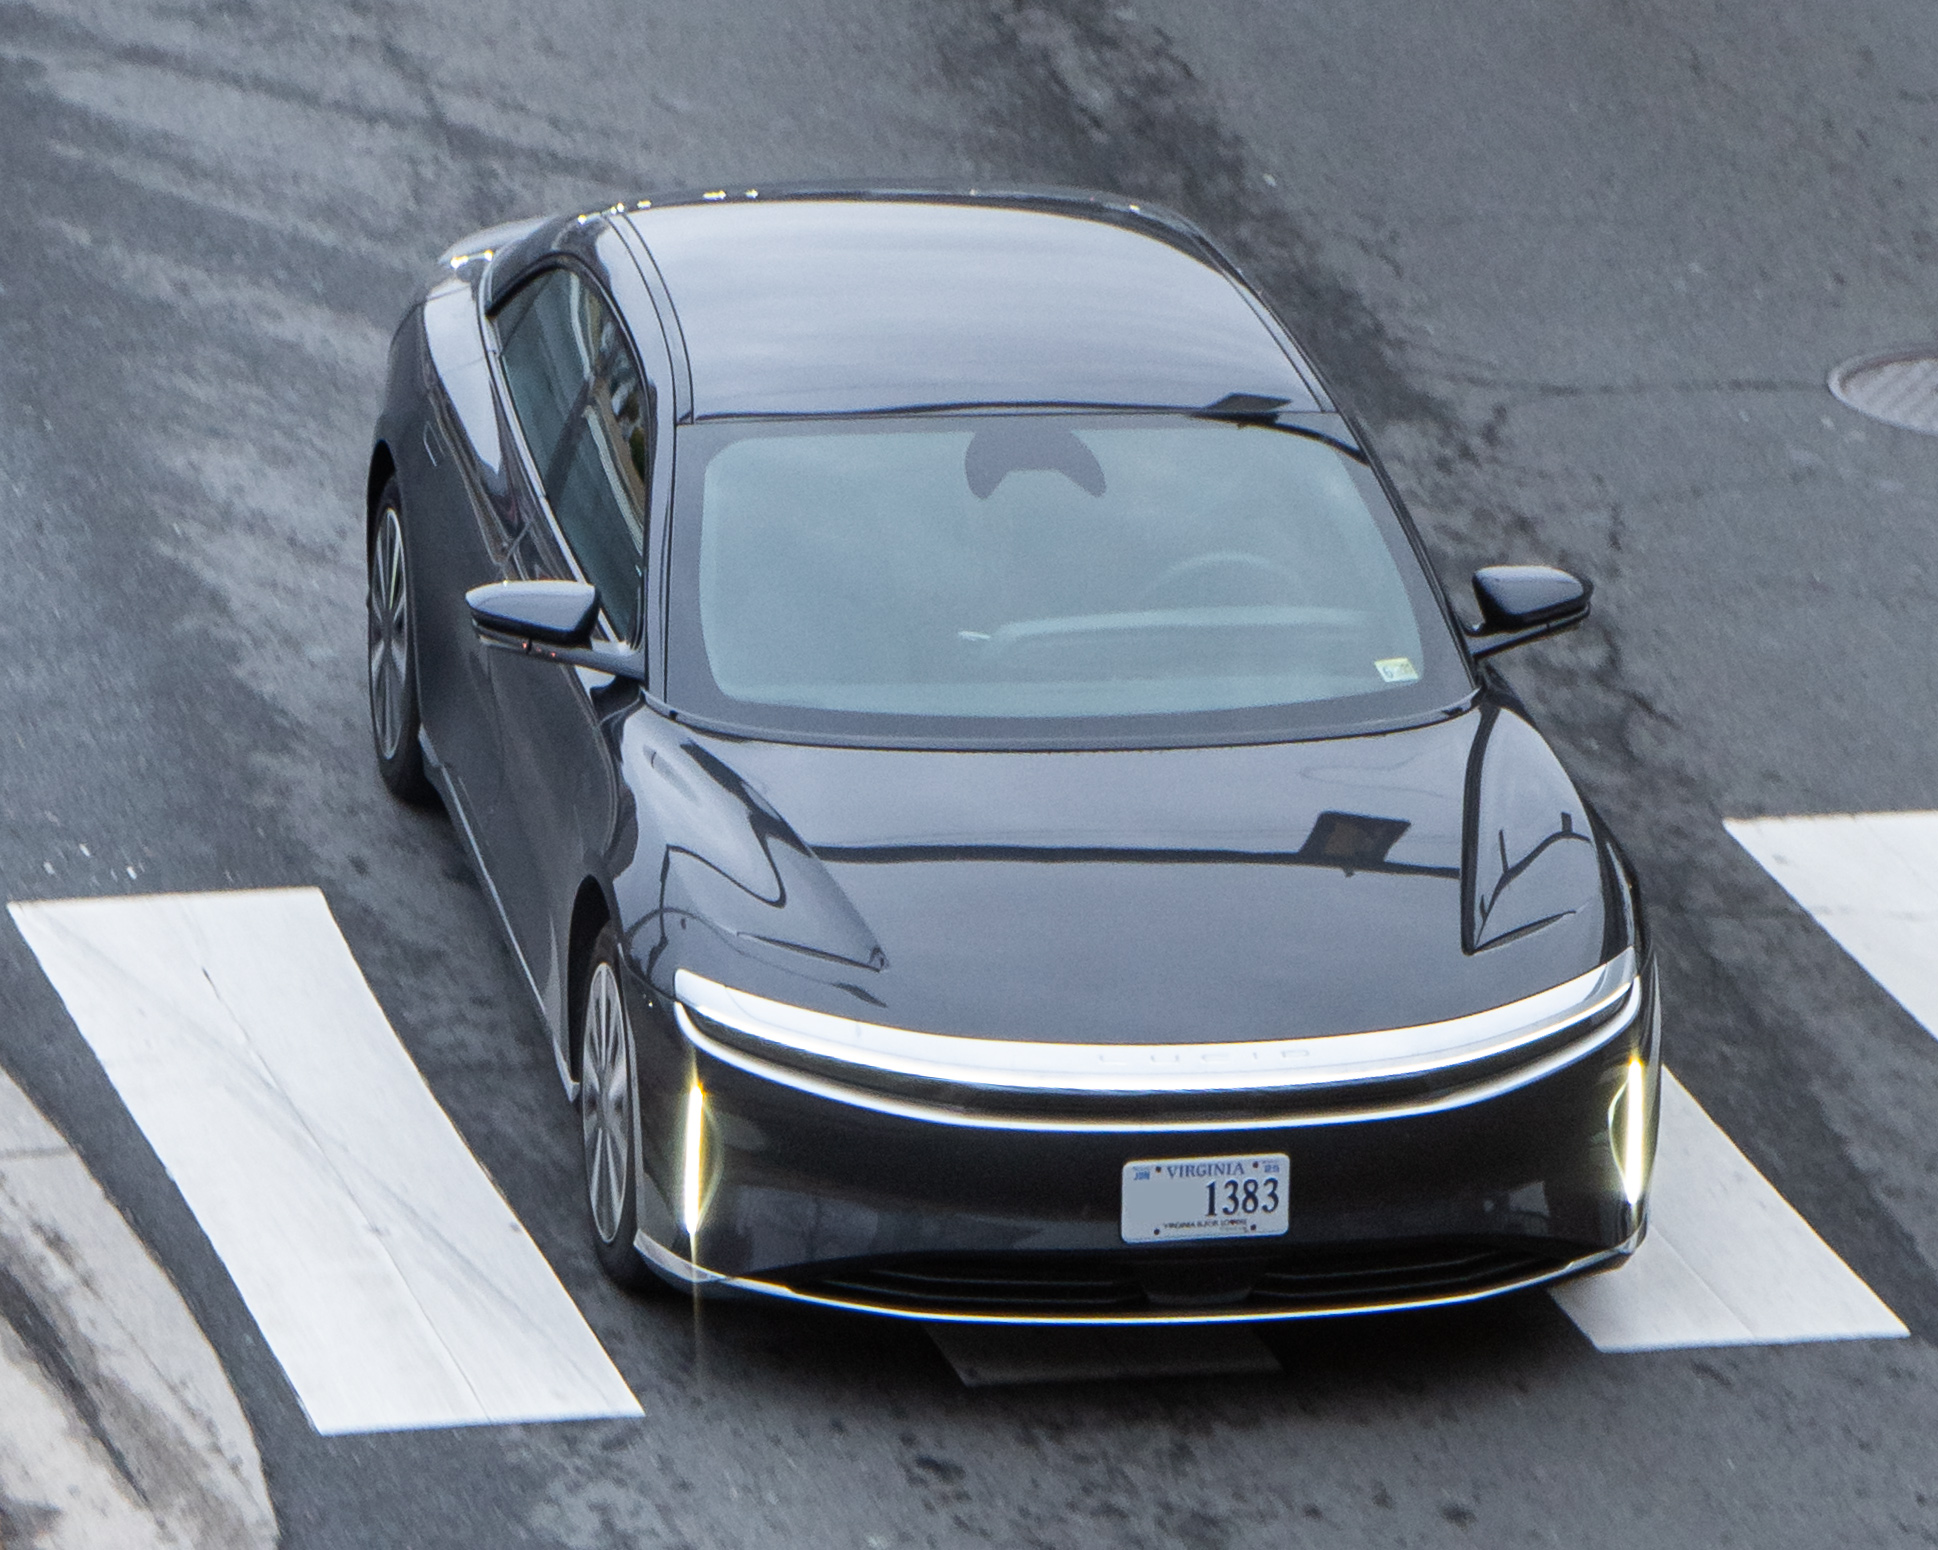
经营改善与规模压力同时存在。Lucid披露三季度收入3.5亿美元,同比增长4%;年内已实现8亿美元节省,向14亿美元全年现金流改善目标推进。但路透社指出,公司仍处在电动车需求偏弱、美国联邦税收抵免退出后的转型期。减少现金消耗不等于已经形成自我造血。
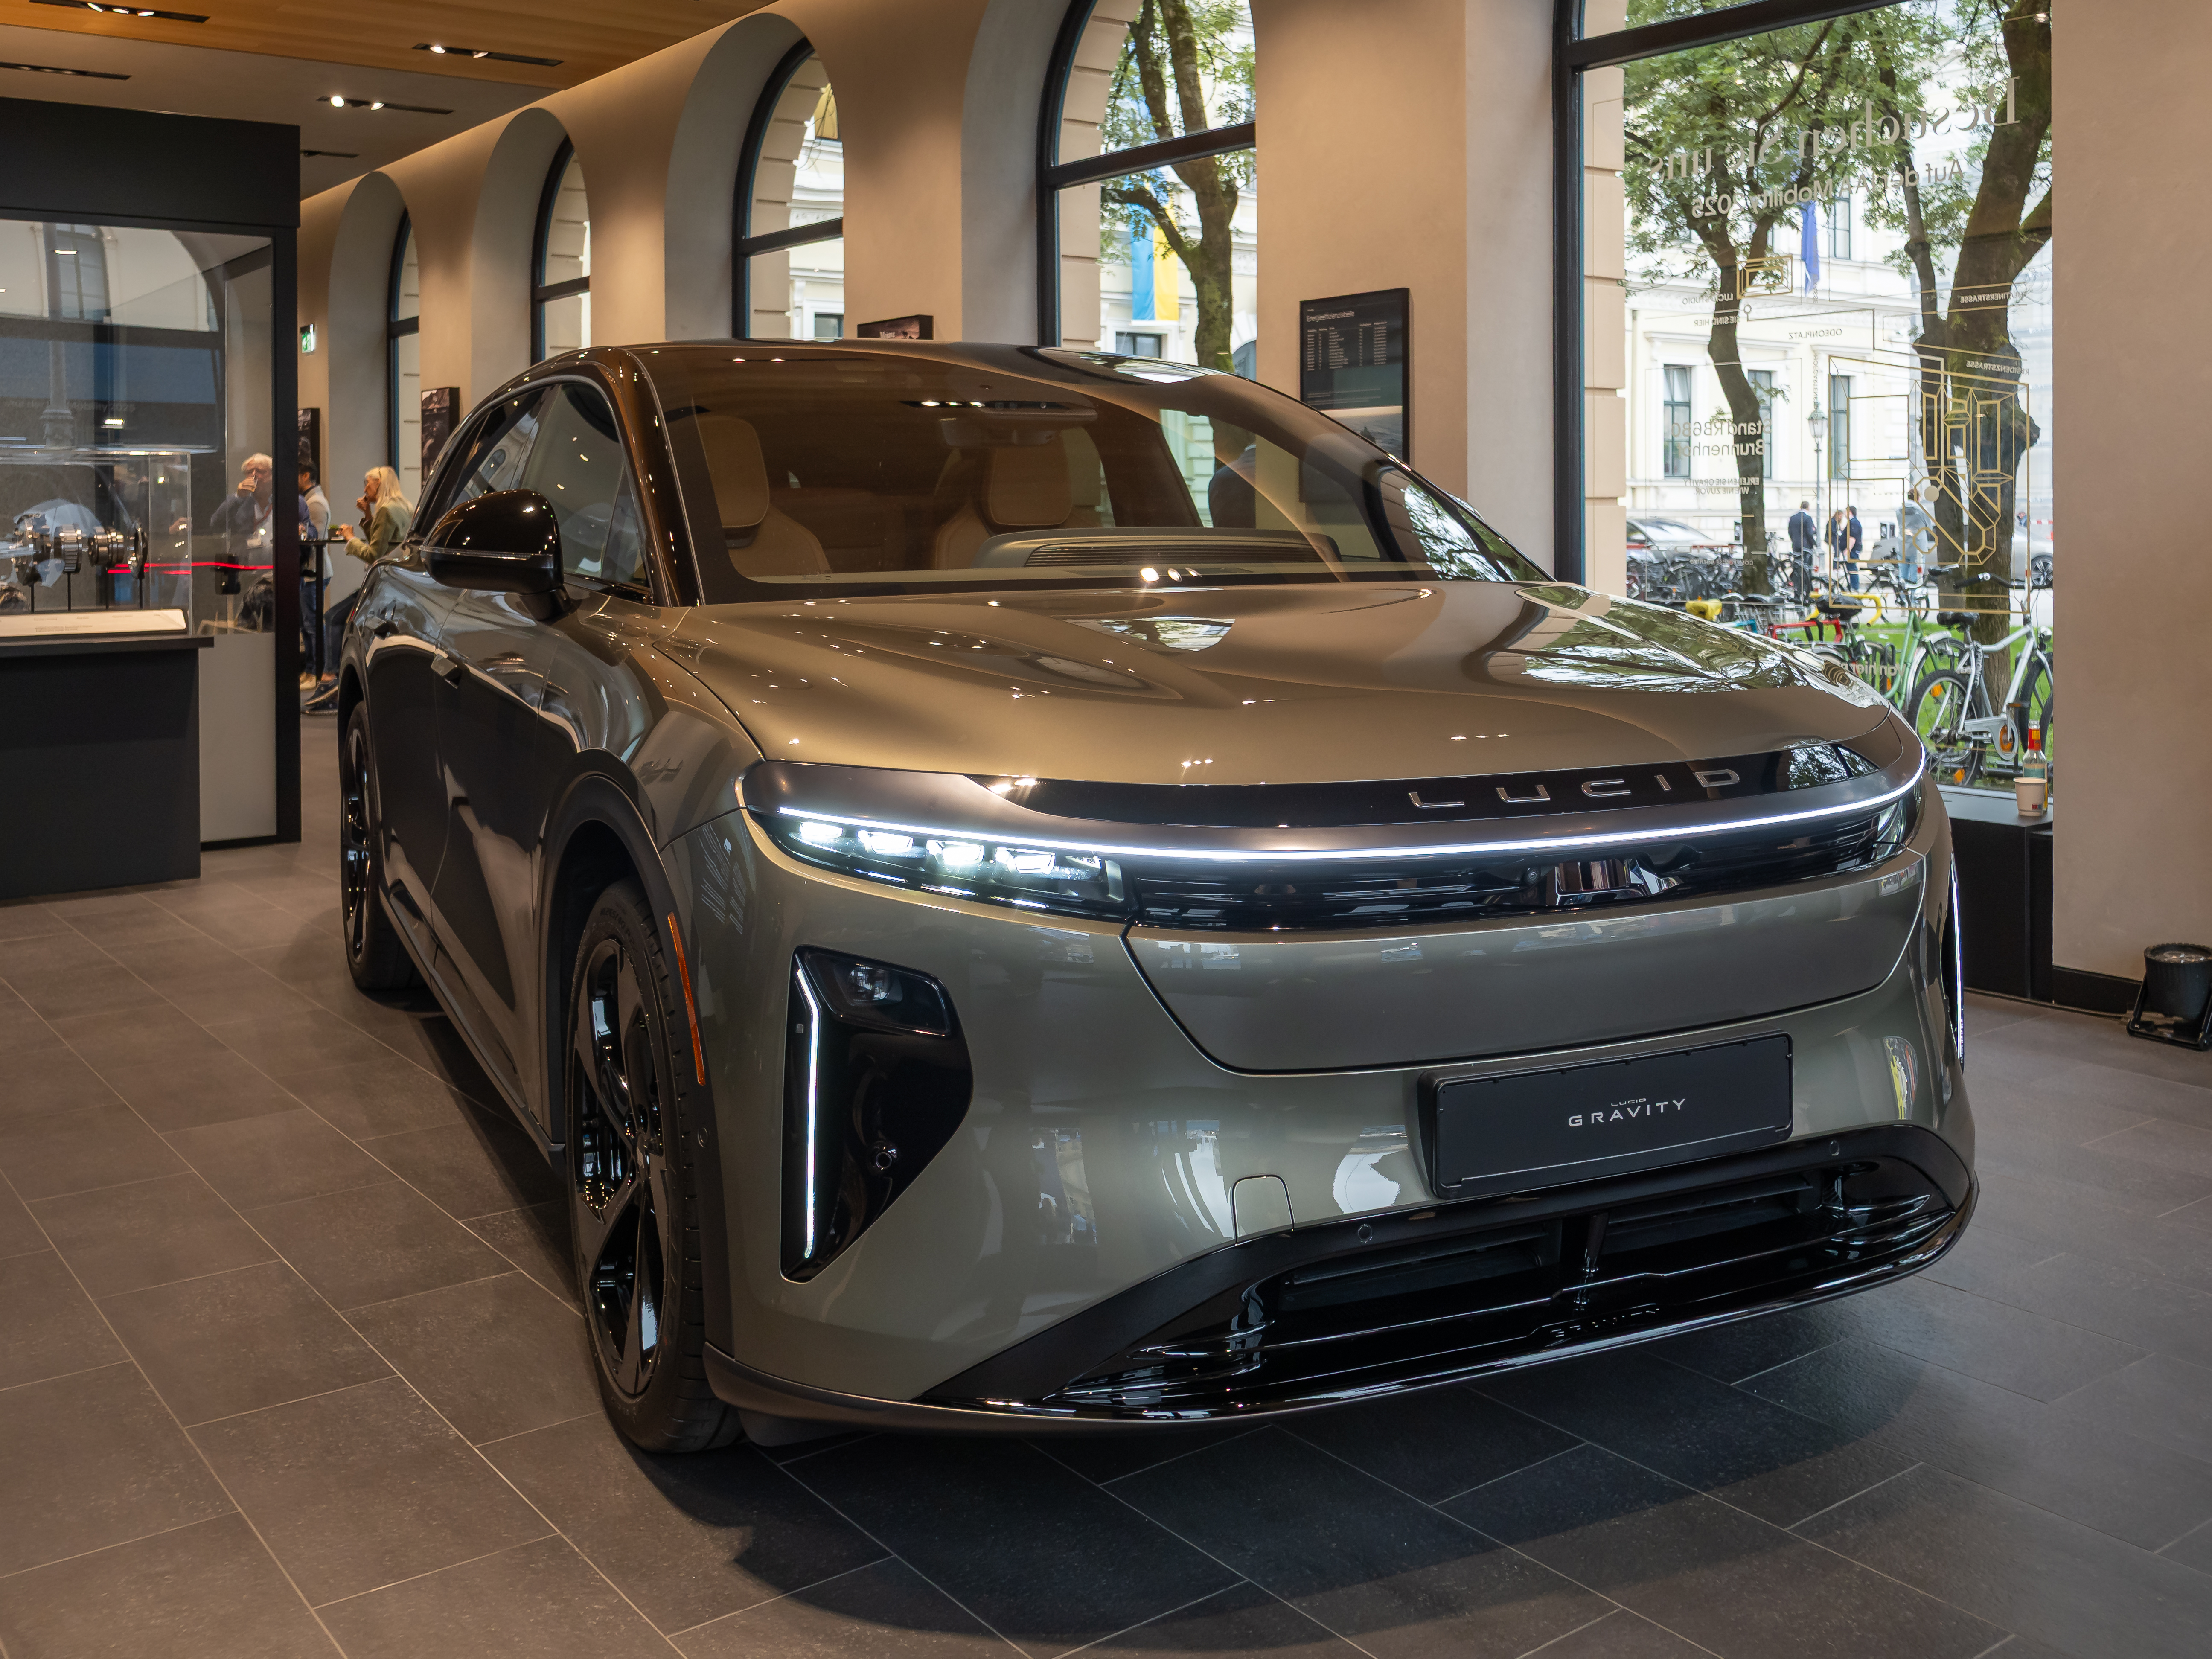
产品端,Gravity扩大了Lucid从豪华轿车到SUV的覆盖,中型车则承担放量任务。财务逻辑因此很清楚:Air和Gravity要维持毛利改善,中型车和沙特工厂又必须继续投入。若量产延误或销量爬坡慢于预期,17.5亿美元新增额度可能先被固定成本吸收。
同期10-Q也提醒,需求、供应链、融资和新车型时间表都可能改变资金需求。因而本季最重要的增量不是“扭亏”,而是现金消耗下降与融资同步把生存窗口推到中型车投产之后。下一次关键检验是2027年一季度公布的中期计划和量产日期。
资料来源:Lucid 8-K及业绩公告;路透社;Lucid三季度10-Q。