中国乘用车行业在10月末积累了334万辆库存。乘联分会秘书长崔东树11月17日披露,库存比9月增加13万辆,按未来三个月零售估算,可支撑约60天销售。
60天与2025年同期的61天接近,低于去年的压力高点,但明显高于2023年10月的50天和2024年的49天。更值得注意的是,仅生产新能源车的企业库存环比增加10万辆至98万辆,创下该口径新高。

批发增长不能替代零售消化
库存增加可能发生在厂家、经销商或在途环节。若批发发车快于零售交付,车辆只是从工厂账面转移到渠道资金表。经销商承担融资和库龄成本,年底促销压力也会随之上升。
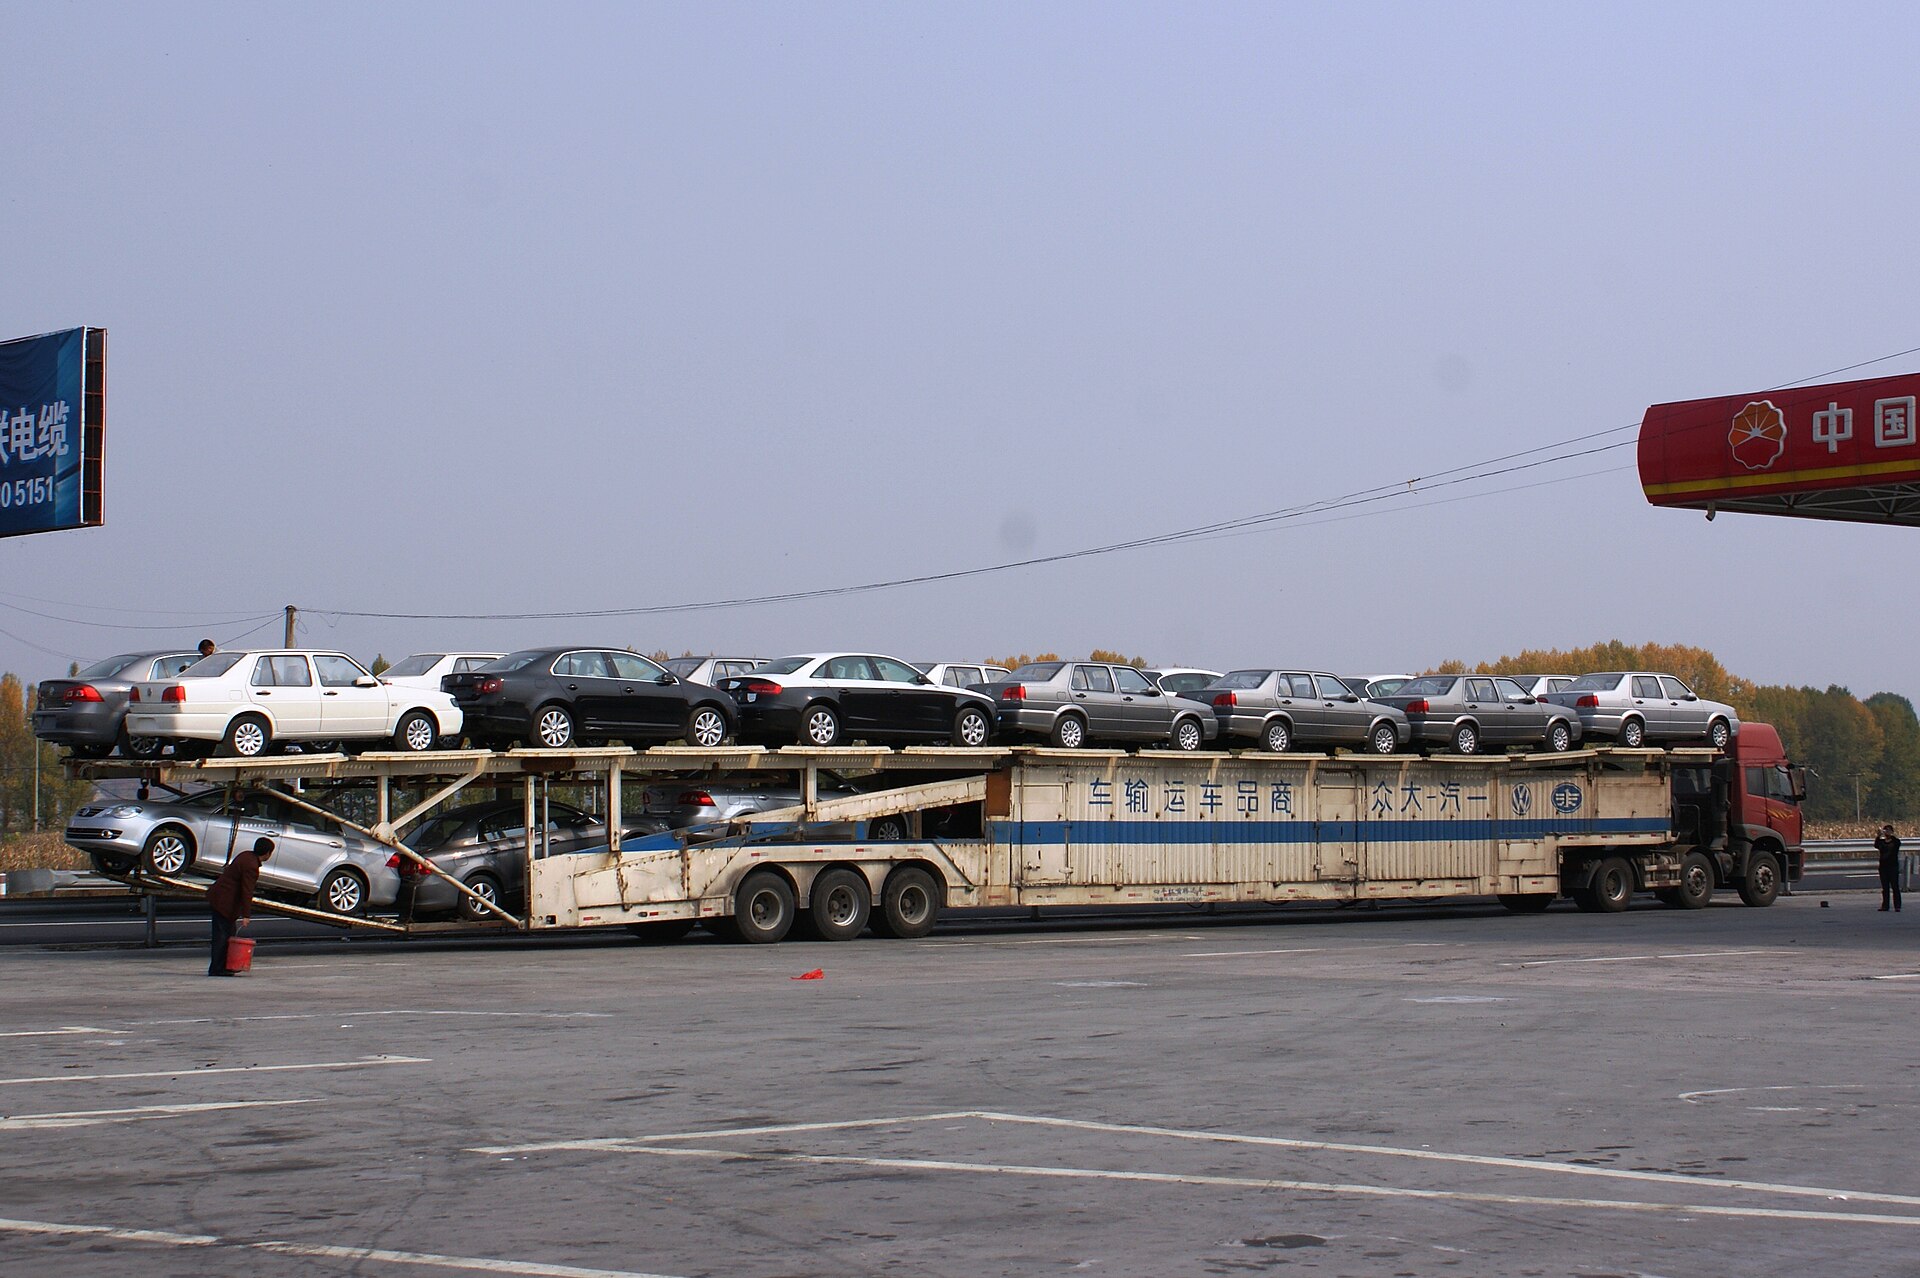
CnEVData独立核对了334万辆与98万辆两个口径;美联社则记录了10月出口增长与国内零售下滑的分化。下一项验证不是车展订单,而是11月至12月零售、上牌和经销商库龄能否同步下降。
资料来源:乘联分会崔东树;财联社;CnEVData;Associated Press。