奔驰10月28日披露,三季度营收307亿欧元,同比下降约4%;集团EBIT为17.7亿欧元,高于上年同期的7.5亿欧元。但剔除特殊项目后,调整后集团EBIT同比下降15%,账面反弹并不等于核心盈利全面改善。
压力最集中在乘用车。Mercedes-Benz Cars调整后营业利润为5.6亿欧元,利润率只有2.5%。公司把全年乘用车利润率指引从3%—5%下调至2%—3%,并将集团全年EBIT预期从显著高于上年改为大致持平。
路透社的独立报道把原因指向中国高端车市场疲弱、第四季度材料成本上升和产品周期支出。奔驰在欧洲和美国的销量分别增长5%和6%,却仍不足以抵消中国业务的价格和销量压力。
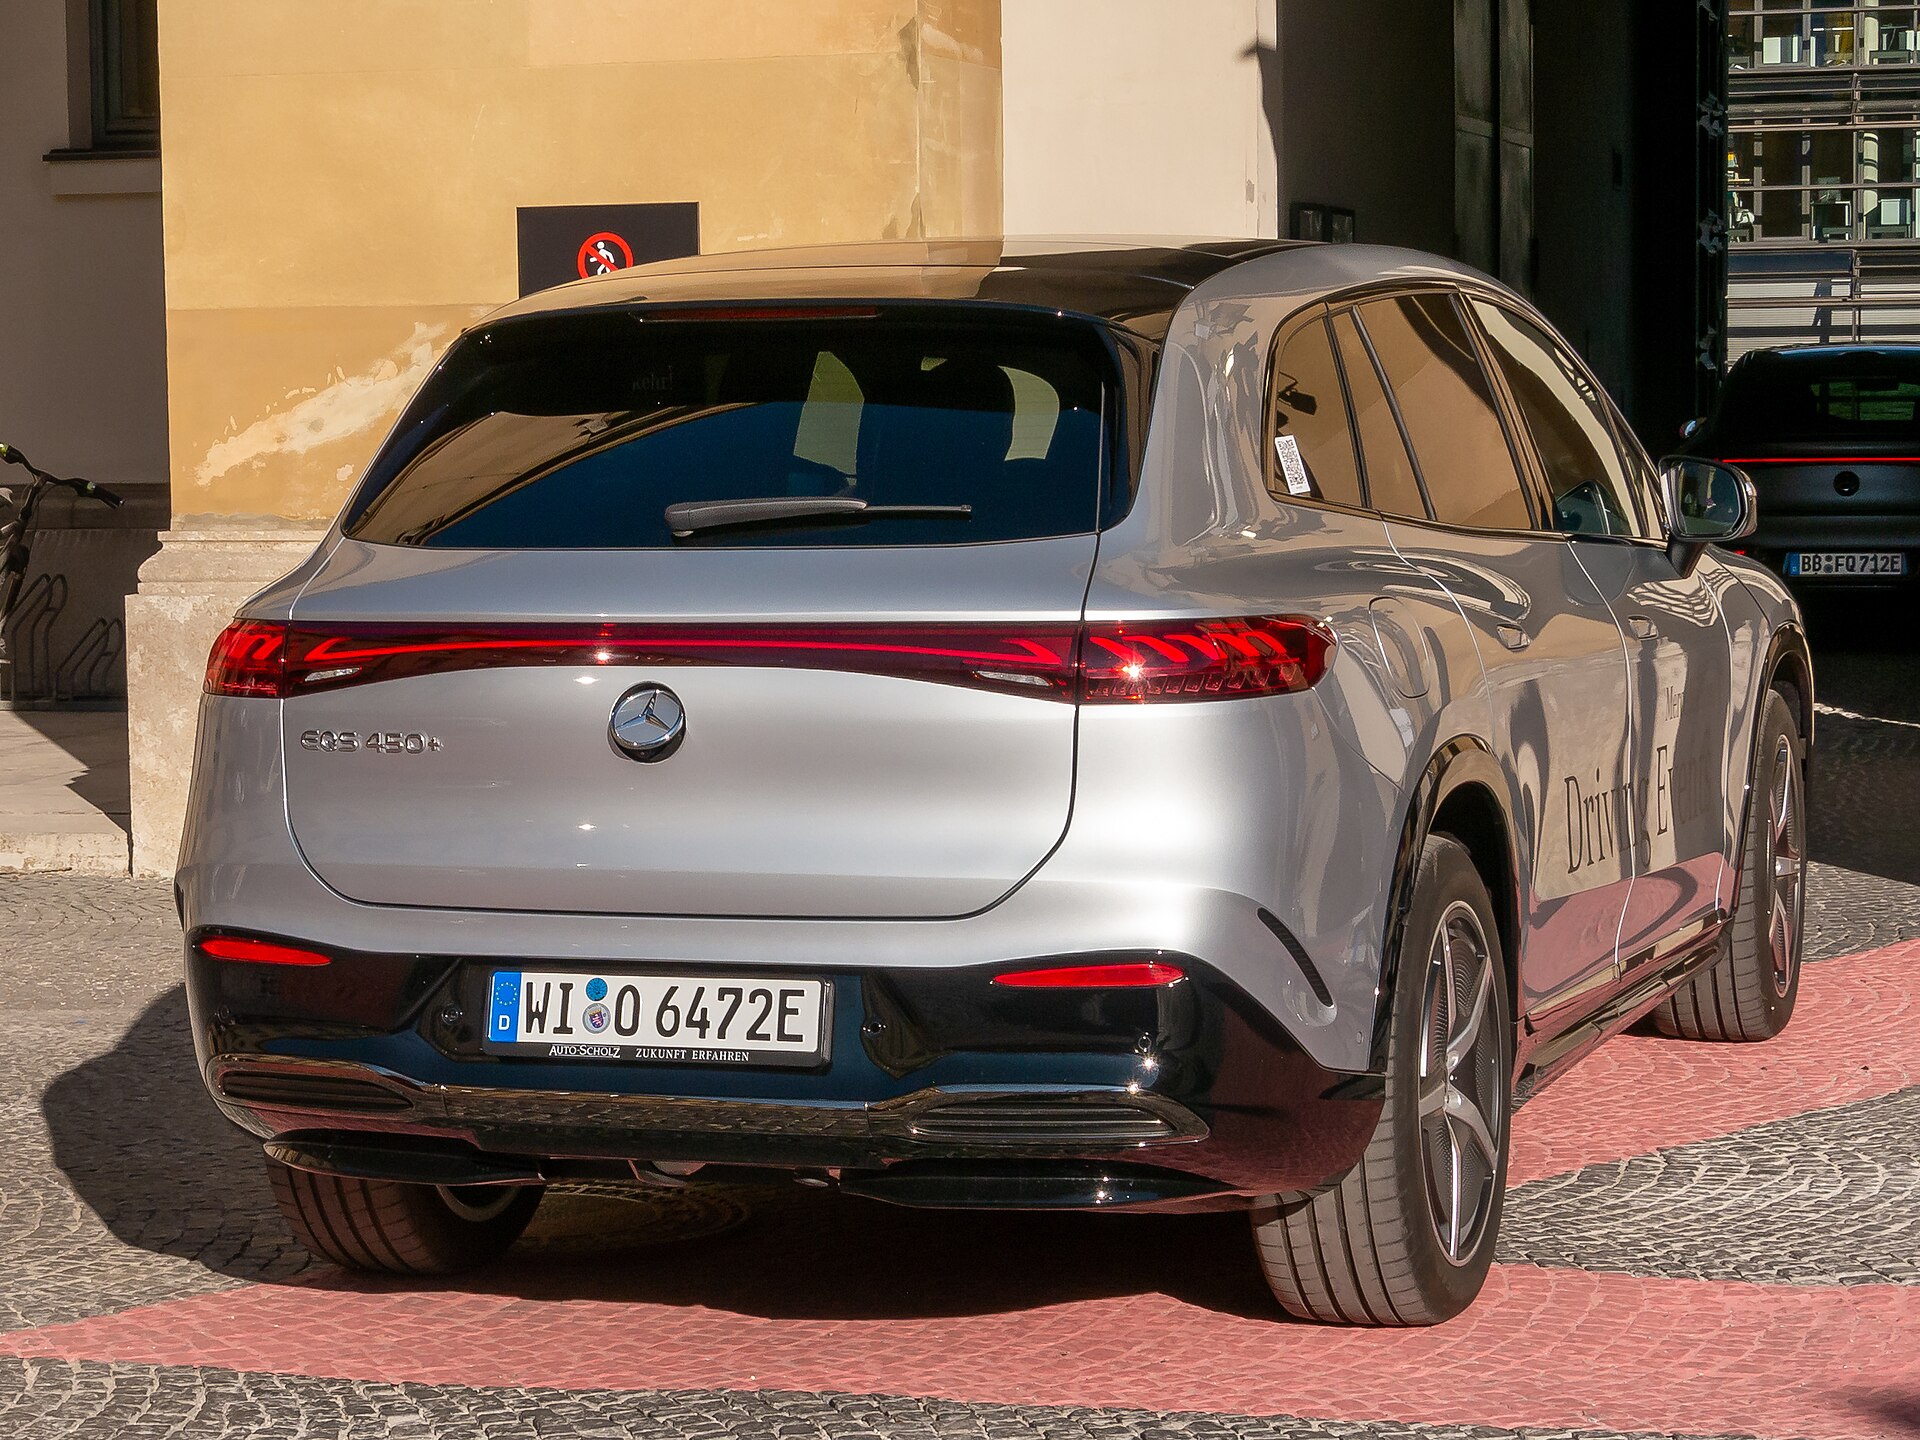
纯电动车是少数明显增长项。公司称三季度纯电销量同比增长61%,创单季纪录。它证明新车型能够拉动需求,却不能直接回答每辆电动车的利润、促销强度和工厂利用率是否同步改善。
现金流也比利润表更紧。工业业务自由现金流只有1.72亿欧元,低于市场共识;全年工业自由现金流预期改为显著低于上年。金融服务和厢式车仍保持较高回报,说明集团内部的盈利质量正在分化。
这份财报最值得关注的不是17.7亿欧元的同比增幅,而是乘用车2.5%的利润率能否止跌。第四季度材料成本、中国定价和新车型投放将共同决定,纯电销量纪录究竟能转化为利润,还是只改善产品声量。